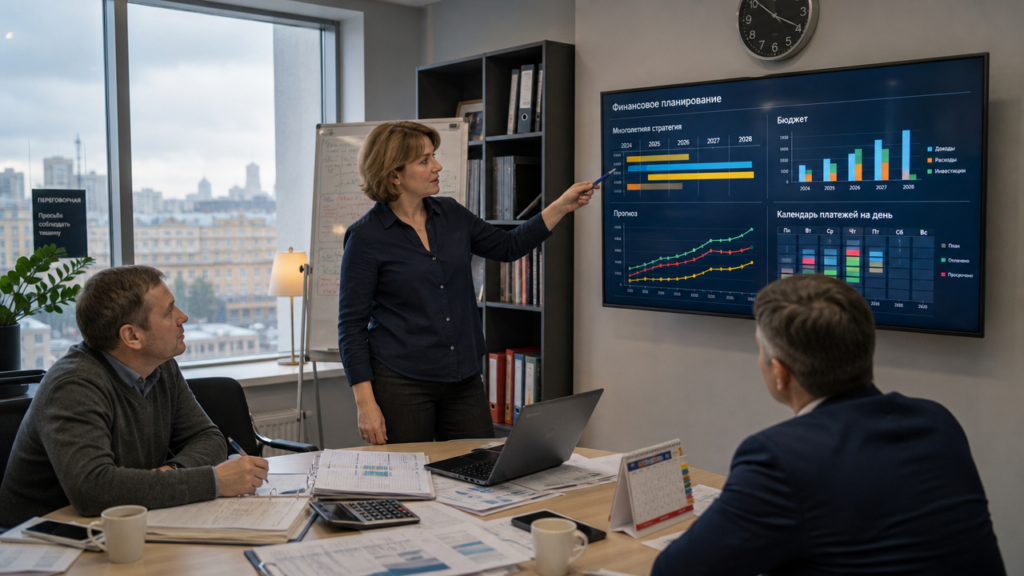
Кассовый разрыв редко появляется из-за убытков. Обычно он возникает, когда выручка ожидается 10-го числа, а налог и зарплата списываются 5-го. Поэтому финансовое планирование выстраивают сверху вниз: сначала стратегия на 3–5 лет, затем годовой бюджет, после этого платёжный календарь на каждый день.
Стратегическое финансовое планирование и прогнозирование
Стратегический горизонт обычно занимает 3–5 лет. Здесь не считают каждую оплату поставщику, а решают, сколько нужно вложить в оборудование, склад, персонал и кредит, чтобы выйти на целевую выручку. Допустим, компания в 2024 году зарабатывает 120 миллионов рублей, а к 2028 году хочет вырасти до 180 миллионов. Среднегодовой рост должен составить около 11%. Чтобы это обеспечить, потребуются инвестиции: ремонт помещения на 12 миллионов, оборудование на 8 миллионов, расширение отдела продаж ещё на 6 миллионов.
Одновременно проверяют, потянет ли бизнес долговую нагрузку. Если операционная прибыль до вычета процентов, налогов и амортизации составит 24 миллиона рублей, а для расчёта принять коэффициент долга 2,0 к этому показателю, объём кредита может составить около 48 миллионов рублей. Кредит на 30 миллионов под 17% годовых добавит процентных платежей на 5,1 миллиона в год. Это оставит запас для обязательных налогов и реинвестирования. Стратегия без такого расчёта превращается в лозунг, а с цифрами становится управленческим решением.
В стратегическом прогнозировании работают три метода. Факторный метод разбирает выручку на цену, объём и сезонность, нормативный задаёт расход сырья на единицу продукции, балансовый увязывает активы и источники финансирования. Это не академическая схема, а способ быстро проверить, сходится ли план по ресурсам.
Текущее финансовое планирование организации
Текущий план охватывает год. Его основа — три бюджета: бюджет доходов и расходов, бюджет движения денежных средств и прогнозный баланс. Бюджет доходов и расходов показывает прибыль, а бюджет движения денежных средств показывает, когда именно придут деньги и когда их придётся отдать. Это разные вещи: по отчёту о прибылях и убытках компания может быть прибыльной, но остаться без денег из-за отсрочки платежей от покупателей.
На практике годовой план разбивают по кварталам и месяцам с учётом сезонности. Если 60% выручки приходится на октябрь–декабрь, то в низкий сезон месячный план может составлять 4 миллиона рублей, а в высокий — 12 миллионов. Под этот ритм подстраивают закупки, найм временного персонала и налоговые резервы. Текущее планирование также фиксирует лимиты по статьям: фонд оплаты труда 22% от выручки, аренда не выше 8%, маркетинг 5%. Это уже бюджетирование, связывающее стратегию с операционной работой подразделений.
Бюджетирование в системе финансового планирования
Бюджет перестаёт работать, если его утвердили и забыли. Контроль исполнения строится на сравнении плана и факта с допустимым отклонением. Например, месячный бюджет на закупку сырья установлен в размере 2 миллионов рублей. Если факт составил 2,4 миллиона, отклонение равно 20%, и это уже не мелкая погрешность. Финансовый директор может потребовать от отдела закупок письменное объяснение и план компенсации в следующем месяце.
Бюджетирование полезно и для защиты от необдуманных трат. Утверждённая смета маркетинга на январь в 600 000 рублей означает, что счёт за рекламу на 850 000 нельзя оплатить без пересмотра бюджета или переноса лимита с другого периода. Свободный остаток по статье важнее общего остатка на счёте. Деньги на расчётном счёте ещё не означают, что они принадлежат данному направлению расходов.
Оперативное финансовое планирование: платёжный календарь
Оперативное планирование опускается до конкретных дат. Платёжный календарь составляют на месяц вперёд с разбивкой по дням. В нём видны поступления от клиентов, налоги, авансы по зарплате, аренда, кредиты и оплата поставщикам. В отличие от бюджета движения денежных средств, календарь показывает не статью целиком, а конкретную сумму, дату, контрагента и договор. Это позволяет предотвратить кассовый разрыв за несколько дней до его наступления.
Возьмём пример. На 1 апреля остаток счёта составляет 1 200 000 рублей. Ожидаются поступления: 2 апреля 800 000 от клиента А, 5 апреля 450 000 от клиента Б, 10 апреля 300 000 от клиента В. Обязательные платежи: 3 апреля аренда 350 000, 5 апреля аванс по зарплате 700 000, 10 апреля НДС за первый квартал 500 000, 15 апреля кредит 220 000, 20 апреля вторая часть зарплаты 900 000, 25 апреля поставщику 600 000.
Если просто сложить все поступления и вычесть все платежи, на 25 апреля образуется дефицит 520 000 рублей. При этом на 20 апреля после выплаты зарплаты остаток будет всего 80 000 рублей. Это типичная ситуация: прибыль по месяцу может быть положительной, но конкретный день не закрывается деньгами.
Решение казначей принимает заранее. Если 27 апреля ожидается платёж от клиента Г на 700 000 рублей, поставщику можно предложить перенести 600 000 с 25 на 27 апреля. Тогда 27 апреля на счёт приходит 700 000, после оплаты поставщику остаётся 180 000 рублей. Если поставщик не соглашается, оформляют овердрафт на 520 000 рублей на 2 дня под 18% годовых. Проценты составят около 513 рублей. Это дешевле, чем сорвать поставку или получить штраф по договору.
Кассовый план дополняет платёжный календарь: он показывает оборот наличных и лимит кассы. Если лимит кассы утверждён в размере 100 000 рублей, сверхлимитную выручку сдают в банк ежедневно. Кредитный план в оперативном контуре фиксирует даты выборки и погашения кредитов, чтобы процентные платежи не выпали из календаря.
Прогнозы и сценарный анализ без иллюзий
Прогноз не обязан быть единственным. Для управления рисками строят три сценария: базовый, жёсткий и оптимистичный. В базовом сценарии выручка растёт по плану, в жёстком падает на 15%, а постоянные расходы не успевают сократиться. Если в жёстком сценарии компания к июню получает дефицит 3 миллиона рублей, уже в феврале нужно договориться об отсрочке аренды, заморозить наём и сократить переменный маркетинг на 40%.
Проверять прогноз нужно ежемесячно. Факт первого квартала даёт сигнал, по какому сценарию движется бизнес. Если выручка отстала на 8% при базовом плане, это ещё не катастрофа, но уже повод пересчитать график платежей и запасов. Ошибка многих компаний в том, что прогноз обновляют раз в год и узнают о проблеме только по итогам полугодия.
Регламент и учётные системы
Платёжный календарь живёт только при ежедневной дисциплине. Обычный регламент выглядит так: заявку на оплату подают до 12:00, казначей собирает реестр до 15:00, финансовый директор утверждает до 16:00, банк исполняет платёж до 17:00. Если договор или счёт не загружены в систему, заявка не попадает в календарь.
Табличный редактор удобен для первого шага, но в оперативном управлении он проигрывает учётным программам. В учётной системе данные о счетах, договорах и оплатах подтягиваются автоматически, и остаток виден на текущий момент, а не по итогам месяца. Это убирает главную причину кассовых разрывов: отсутствие точной картины на сегодняшнее утро. Финансовое планирование работает тогда, когда стратегия задаёт цель, годовое бюджетирование распределяет ресурсы, а платёжный календарь удерживает компанию от пропасти между датами поступлений и списаний.