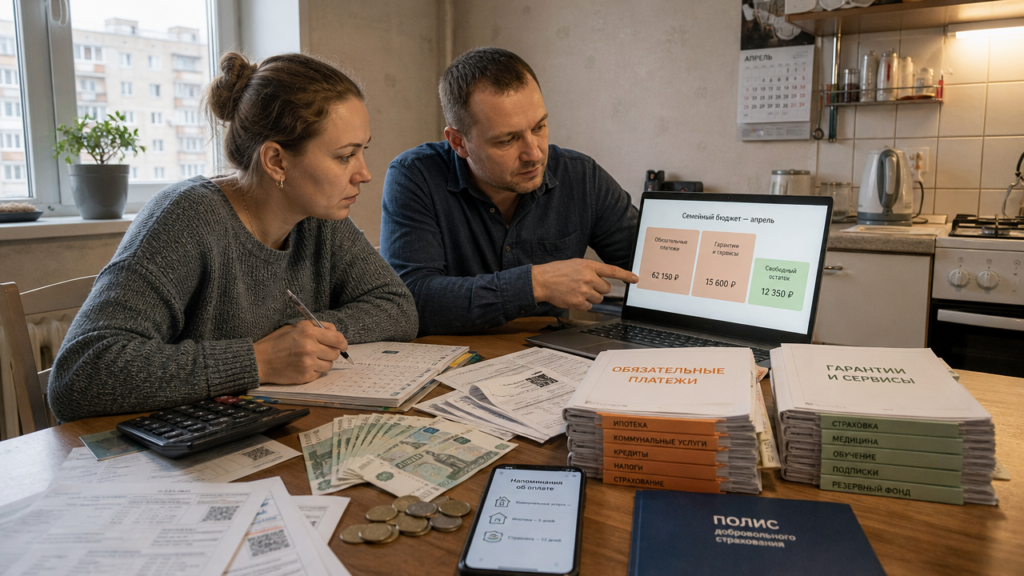
Личный бюджет часто изображают как круг доходов и столбики расходов, но основные утечки находятся в двух строках: обязательные пассивы и платные сервисные гарантии. Первые забирают зарплату по жёсткому графику, вторые создают видимость защиты и медленно уменьшают свободный остаток. Разберём их как денежные потоки с конкретными суммами.
Что такое обязательные пассивы личного бюджета
Обязательные пассивы личного бюджета — это платежи, которые нельзя пропустить без штрафов, судебных взысканий или риска потерять имущество. К ним относятся:
- ежемесячные взносы по ипотеке, потребительским кредитам и микрозаймам;
- аренда жилья, коммунальные платежи, налоги и алименты;
- обязательные страховки, которые могут быть условием кредитного договора или регистрации автомобиля;
- исполнительные производства и административные штрафы по судебным решениям.
Возьмём доход 120 000 рублей в месяц после вычета налога. Ипотека — 32 000, автокредит — 14 500, коммуналка — 7 000, каско — 3 200, налог на квартиру — 600. Итого 57 300 рублей обязательных пассивов. Эти деньги уходят по календарю раньше, чем вы решаете, сколько отложить и сколько потратить на продукты.
Как считать риск личного бюджета
Риск личного бюджета можно оценивать делением обязательных пассивов на средний доход после налога. В примере выше 57 300 / 120 000 = 0,48, то есть 48%. Для личного контроля удобно использовать условный ориентир в 40%: чем выше доля обязательных платежей, тем меньше запас при снижении дохода или появлении внеплановых расходов. Границы 40–50% и выше стоит воспринимать не как универсальный норматив, а как сигнал проверить долговую нагрузку.
Представьте личный бюджет в картинках. Кадр первый: доход 100 000 рублей, обязательные пассивы — 52 000, сервисные гарантии — 4 200, на свободную жизнь остаётся 43 800. Кадр второй: после рефинансирования кредита ежемесячный взнос падает на 6 500, а отказ от двух ненужных гарантий и двух подписок освобождает ещё 1 900. Остаток становится 52 200 рублей. Кадр третий: высвобожденные 8 400 ежемесячно уходят на накопительный счёт по условной ставке 12–14% годовых. Эту картинку личного бюджета полезно пересматривать каждые три месяца.
Проблемы личного бюджета появляются не только из-за больших долгов. Платежи по 300–500 рублей кажутся незаметными, но в сумме создают постоянную нагрузку. Месячная платная гарантия на телефон за 399 рублей, страховка карты за 199 рублей и сервисное обслуживание кондиционера за 299 рублей дают 897 рублей. За год это 10 764 рубля. Если положить ту же сумму на накопительный счёт по условной ставке 12% годовых с ежемесячным пополнением, за три года получится около 39 000 рублей. Это не повод отказываться от любой защиты, но причина пересматривать такие траты раз в квартал.
Сервисная гарантия как тип расходов в личном бюджете
Базовая гарантия продавца или производителя уже включена в цену товара. Закон о защите прав потребителей гарантирует покупателю права на безопасность, информацию и качество товара. Поэтому платная сервисная гарантия не обязательно заменяет законную защиту: она может добавлять обслуживание на более поздний срок или покрывать отдельные случаи, например последствия небрежного обращения. Условия нужно проверять в договоре.
Сервисная гарантия как тип расходов в личном бюджете — это отдельный денежный поток, который нужно записывать так же строго, как кредит или коммуналку. Покупать её стоит после простого расчёта. Ожидаемый ущерб равен вероятности поломки, умноженной на среднюю стоимость ремонта. Если вероятность отказа 4%, а ремонт стоит 8 000 рублей, ожидаемый ущерб составляет 320 рублей. Платить 6 000 за такую гарантию на три года — значит переплачивать относительно этого расчёта в 18,75 раза. Если же вероятность отказа 15%, а ремонт стоит 60 000 рублей, ориентир ожидаемого ущерба составит 9 000 рублей.
Частые сервисные гарантии в семейном бюджете:
- расширенная гарантия на смартфон, ноутбук или холодильник;
- сервисный контракт на газовый котёл или кондиционер;
- страховка техники от механических повреждений;
- абонентское обслуживание автомобиля сверх услуг официального дилера.
Каждая из этих позиций должна иметь в бюджете дату окончания и стоимость продления. Если вы не планируете ремонтировать старую технику дороже её рыночной цены, гарантия может быть нецелесообразной. А если вещь дорогая и без неё вы не сможете работать, защита может быть оправданной, но только при сравнении цены контракта и ожидаемого ущерба.
Как снизить риск и закрыть проблемы личного бюджета
Первый шаг — собрать выписки за три месяца по всем счетам и картам. Выделите платежи, которые невозможно отменить без штрафа: кредиты, аренду, налоги, алименты, обязательные страховки. Это и есть обязательные пассивы личного бюджета. Сложите их и разделите на средний доход после налога. Если доля выше условного ориентира в 40%, найдите один самый дорогой кредит и отдельно посчитайте рефинансирование. Снижение ставки с 19 до 14% по займу на 600 000 рублей сроком на пять лет может уменьшить ежемесячный платёж примерно на 1 500 рублей, но точный эффект зависит от графика платежей и условий договора.
Второй шаг — провести ревизию сервисных гарантий. Отмените контракты, по которым ожидаемый ущерб ниже цены. Оставьте только те объекты, поломка которых создаёт реальный финансовый риск личного бюджета: котёл, автомобиль, дорогая рабочая техника.
Третий шаг — создать резерв на ремонт вместо множества мелких гарантий. Положите на накопительный счёт 50 000–100 000 рублей по ставке, которую реально предлагает выбранный финансовый продукт. Тогда мелкая поломка оплачивается из собственного фонда, а не превращается в ежемесячный платёж.