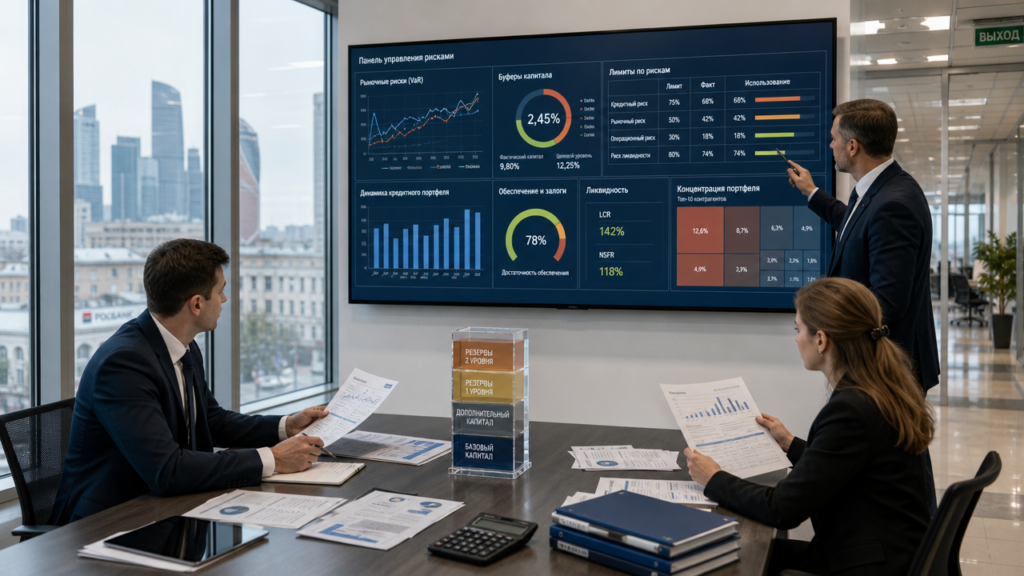
Вы берёте ипотеку или открываете депозит, а за этими операциями стоит одна и та же механика. Банк считает, сколько денег он не вернёт, если часть заёмщиков остановит платежи. Управление финансовыми рисками кредитной организации сводится к тому, чтобы такие потери не уничтожили капитал. Разберу политику управления кредитными рисками и управление банковскими рисками и капиталом на конкретных суммах.
Кредитный риск: цена невозврата
Представьте портфель из 500 потребительских кредитов по 1 млн рублей. Общая сумма долга 500 млн рублей, ставка 18% годовых на 3 года. Плановый процентный доход около 150 млн рублей за срок, но часть заёмщиков уходит в дефолт. При уровне невозврата 4% банк теряет 20 млн рублей основного долга. Продажа залога и взыскание возвращают в среднем 30%, поэтому чистый убыток составит примерно 14 млн рублей. Эти 14 млн банк покрывает из прибыли и созданных резервов. Если убыток повторится в отдельных кварталах, капитал начинает таять, а вместе с ним снижается способность банка выдавать новые кредиты.
Кредитный риск не ограничивается одним заёмщиком. Проблема возникает, когда банк слишком сильно вложился в одну отрасль, например в строительство или торговлю недвижимостью. Падение цен на жильё на 15% ухудшает платёжеспособность сразу многих компаний, и убытки перестают быть точечными. Поэтому политика управления кредитными рисками всегда фиксирует не только требования к заёмщику, но и предельную долю отраслей и продуктов в портфеле.
Политика управления кредитными рисками: три рычага
Первый рычаг: лимиты. Регулятор ограничивает кредитный риск на одного заёмщика или группу связанных компаний. Если капитал банка 8 млрд рублей, внутренний лимит в 25% позволит выдать одной группе не более 2 млрд рублей. Внутренняя политика часто жёстче: на одного заёмщика устанавливают лимит 10–15% капитала, а на отрасль строительства — 20–25% кредитного портфеля. Это не даёт банку попасть в ситуацию, когда банкротство одного клиента забирает значительную часть капитала.
Второй рычаг: залог. Квартира стоимостью 5 млн рублей не означает кредит на 5 млн. Банк применяет дисконт 20–30%, поэтому выдаст максимум 3,5–4 млн рублей. Такой запас покрывает падение цены и расходы на продажу, если заёмщик перестанет платить. Для оборудования и товаров в обороте дисконт выше, 40–50%, потому что их сложнее продать без потери стоимости.
Третий рычаг: мониторинг и резервы. Банк не ждёт дефолта. При просрочке 1–30 дней резерв обычно небольшой, 1–5% от задолженности. При просрочке 31–90 дней резерв растёт до 20–50%. После 90 дней ссуда может быть признана безнадёжной, и резерв достигает 100% суммы долга. Резервы уменьшают прибыль банка, поэтому у него есть прямой финансовый стимул вовремя позвонить заёмщику и предложить реструктуризацию.
Управление банковскими рисками и капиталом
Капитал банка — это не куча наличных в хранилище. Это собственные средства акционеров, нераспределённая прибыль и привлечённые субординированные займы. Регулятор устанавливает нормативы достаточности капитала и следит, чтобы банк поддерживал необходимый запас с учётом рисков.
Для расчёта возьмём корпоративный кредит на 1 млрд рублей с коэффициентом риска 100%. При условном нормативе 8% банк обязан держать под этот кредит 80 млн рублей капитала. Если кредитов становится больше, капитал должен расти, иначе регулятор ограничит выдачу.
На практике банки держат запас выше минимума. Целевой уровень часто устанавливают на уровне 11–12%, чтобы пережить стресс. Например, портфель кредитов в 50 млрд рублей при среднем коэффициенте риска 90% требует капитала 3,6 млрд рублей при условном нормативе 8%. Если банк хочет жить с запасом 12%, ему нужно 5,4 млрд рублей. Разница в 1,8 млрд рублей — это и есть подушка на случай роста дефолтов. Управление банковскими рисками и капиталом, по сути, сводится к решению: какие кредиты готовы съесть этот буфер и сколько прибыли можно оставить нераспределённой.
Что меняет регулятор с 1 октября 2026 года
С 1 октября 2026 года регулятор вводит обновлённые требования к системам управления рисками. Стресс-тестирование станет детальнее, появится обязательный перечень показателей риск-аппетита и усилится контроль за ними. Риск-менеджмент теснее свяжут с бизнес-планированием: каждое решение о росте кредитного портфеля должно учитывать влияние на капитал и нормативы.
В обновлённых требованиях также предусмотрено управление риском вынужденной поддержки и ликвидностью в валюте. Банкам придётся заранее оценивать такие риски, контролировать возможные потери и учитывать их при планировании капитала.
Четыре шага системы управления финансовыми рисками организации
Система управления финансовыми рисками организации на практике не сводится к документам и отчётам. Первый шаг: идентификация. Кредитный, рыночный, операционный риск и риск ликвидности выявляют через анализ договоров, жалоб клиентов и взаимодействие отделов. Второй шаг: качественный и количественный анализ. Например, по кредитному портфелю считают вероятность дефолта, убыток при дефолте и ожидаемые потери в рублях. Третий шаг: выбор метода воздействия. Риск можно избежать, снизить лимитами и залогом, передать через страховку или принять с покрытием капиталом. Четвёртый шаг: мониторинг и отчётность. Риск-менеджер ежемесячно обновляет данные и проверяет, не выходят ли показатели за утверждённые границы риск-аппетита.
Как это касается вас
Если вы подаёте заявку на кредит, банк оценивает долговую нагрузку. При доходе 150 000 рублей и текущем платеже 20 000 рублей новый кредит на 3 млн рублей со ставкой 18% на 5 лет даст платёж около 76 000 рублей. Общая нагрузка 96 000 рублей составит 64% дохода. Такую заявку обычно отклоняют. Если у вас есть квартира стоимостью 5,5 млн рублей, залоговый дисконт 25% позволит получить до 4,1 млн рублей, и банк сможет согласовать сумму с платежом 104 000 рублей при условии, что ваш доход превышает 170 000 рублей. Для бизнеса полезно знать отраслевые лимиты банка: если вы работаете в строительстве и банк уже выбрал лимит 20% портфеля, получить финансирование будет сложнее, чем в отрасли с меньшей концентрацией. Проверяйте не только ставку, но и условия о досрочном погашении, комиссиях и возможности снизить ставку после подтверждения платёжной дисциплины.