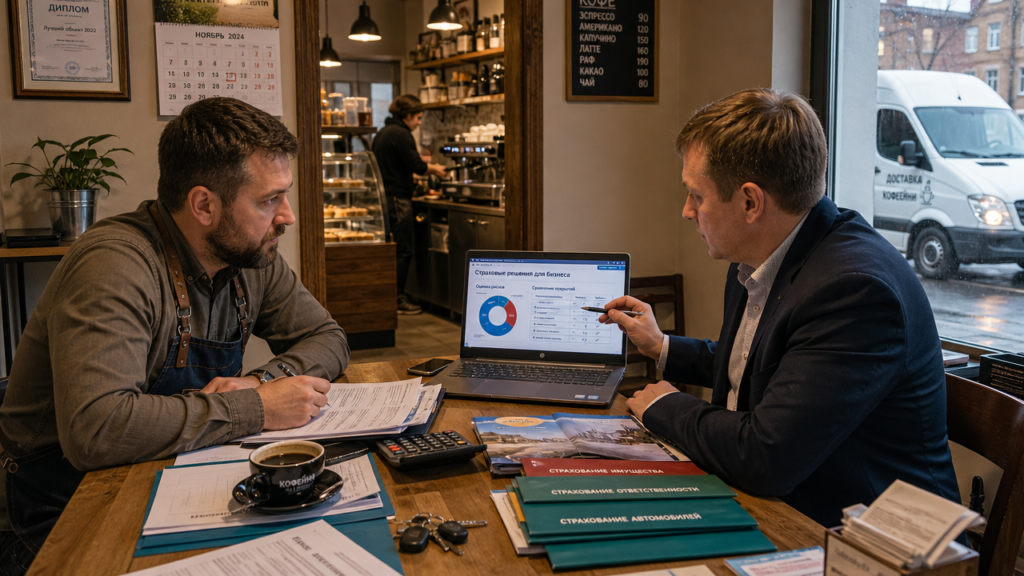
Представим кафе с годовой выручкой 12 млн рублей. Пожар на кухне может уничтожить оборудование, повредить помещение и привести к простою. Без страховки владелец покрывает такие расходы из оборотного капитала или обращается за кредитом. Полис страхования имущества помогает перенести часть финансового удара на страховщика.
Экономика выбора здесь простая: вы сравниваете не цену полиса, а цену риска. Модель склонности к страхованию из экономических исследований выделяет четыре типа отношения бизнеса к защите: рациональный расчёт, осторожность, игнорирование риска и надежда на случай. Рациональный подход помогает сделать расходы более предсказуемыми, а отказ от защиты может привести к кассовым разрывам. Страхование не устраняет риск, но компенсирует убытки в пределах условий договора.
Типы страхования бизнеса: от обязательного до добровольного
Типы страхования бизнеса делятся на обязательные и добровольные программы. К обязательным относят, например, ОСАГО для корпоративного транспорта и социальные гарантии для сотрудников. Конкретный набор требований зависит от вида деятельности, лицензий, договоров и статуса компании.
Добровольные виды страхования включают защиту имущества, ответственности, перерыва в производстве, грузов, сотрудников и цифровых рисков. Малые компании часто воспринимают их как лишние траты, но на практике полис помогает сохранить финансовую независимость после крупного убытка. Застрахованные активы также могут упростить переговоры с кредиторами и партнёрами, если защита предусмотрена их требованиями.
Виды страхования бизнеса: что именно защищать
Виды страхования бизнеса подбирают под конкретные активы и операции. Страхование имущества может покрывать пожар, залив, кражу со взломом и другие риски, перечисленные в договоре. Для коммерческой недвижимости важно заранее проверить перечень исключений и соответствие страховой суммы реальной стоимости объекта.
Страхование перерыва в производстве компенсирует недополученную прибыль после страхового события. Грузоперевозки страхуют отдельно или включают в комплексную программу. Для компаний, которые работают с данными и цифровыми системами, актуальны программы защиты от цифровых рисков. Условия покрытия, лимиты и франшиза зависят от объекта и выбранной программы.
Страхование гражданской ответственности бизнеса: защита от претензий
Страхование гражданской ответственности бизнеса закрывает ущерб, который деятельность компании нанесла третьим лицам. Это могут быть требования клиентов, посетителей, контрагентов или других пострадавших. Договор может предусматривать оплату возмещения и сопутствующих расходов в пределах установленного лимита.
Профессиональная ответственность нужна врачам, строителям, архитекторам, аудиторам и организаторам мероприятий. Ошибка специалиста может привести к имущественному ущербу и претензиям клиентов. Для членов СРО требования к страхованию ответственности могут устанавливать законодательство и правила саморегулируемой организации. Ответственность производителя покрывает вред от дефектного товара, а экологическая ответственность — расходы, связанные с загрязнением окружающей среды.
Экономика выбора: как не переплатить и не остаться без защиты
Комбинирование видов страхования иногда снижает общую стоимость программы. Например, грузовые перевозки можно включить в договор страхования имущества, если это допускают условия страховщика. Комплексная программа также помогает защитить несколько направлений бизнеса в рамках согласованных лимитов.
При выборе полиса считайте не только премию, но и лимиты, франшизу, исключения и порядок урегулирования. Запрашивайте несколько предложений: тарифы на страхование ответственности бизнеса для одной и той же компании могут различаться. Проверьте, покрывает ли полис реальные риски. Частая ошибка — договор страхования имущества не включает кражу со взломом, хотя для конкретного склада этот риск может быть существенным.
Налоговые последствия зависят от режима налогообложения и условий договора. Перед включением страховой премии в расходы проверьте требования законодательства и получите консультацию специалиста. Даже если налоговой экономии нет, защита от крупного убытка может оказаться дешевле вынужденного кредита.
Пошаговый план: что сделать на этой неделе
- Посчитайте стоимость своих активов и возможный убыток от пожара, кражи или простоя.
- Определите обязательные полисы для своего вида деятельности и проверьте требования СРО, лицензий и договоров аренды.
- Запросите расчёт по страхованию ответственности бизнеса и имущества, отдельно уточнив лимиты и франшизу.
- Сравните несколько предложений по цене, исключениям из покрытия и сроку выплаты после страхового случая.
- Оформите полис через проверенного страховщика или брокера и сохраните договор вместе с документами на активы.
Выбор страховки — это не разовая покупка, а управление ликвидностью бизнеса. Регулярные расходы на защиту помогают не столкнуться с крупными непредвиденными потерями. Начните с наиболее вероятного риска, а затем добавляйте другие виды покрытия по мере роста компании.